


Հարկային ապառքների գոյացման կանխարգելումը՝ արդյունավետ հարկային վարչարարության առաջնահերթություն

Հարկային ապառքների կանխարգելումն արդյունավետ հարկային վարչարարության կարևոր ուղղություններից է։ Հարկային պարտավորությունների ժամանակին կատարումը թույլ է տալիս ապահովել պետական բյուջեի կայուն եկամուտները, կանխել ապառքների կուտակումը և ձևավորել վստահելի հարկային միջավայր։
Հարկային օրենսգրքով սահմանված ժամկետում հարկային պարտավորությունը չկատարելու դեպքում ձևավորվում է հարկային ապառք, ինչն առաջացնում է օրենքով նախատեսված իրավական հետևանքներ։ Մասնավորապես, սահմանված ժամկետում չվճարված հարկի գումարի նկատմամբ յուրաքանչյուր ուշացած օրվա համար հաշվարկվում է տույժ՝ 0.075 տոկոսի չափով՝ մինչև պարտավորության ամբողջական մարումը, սակայն ոչ ավելի, քան 730 օրվա համար։ Հարկային պարտավորության չկատարման դեպքում հարկային մարմինը կիրառում է օրենքով նախատեսված ապահովման միջոցներ։
Միաժամանակ, օրենսդրությամբ նախատեսված են նաև կարգավորումներ, որոնք որոշակի պայմանների առկայության դեպքում հնարավորություն են տալիս հարկ վճարողին փուլային եղանակով մարել կուտակված պարտավորությունները։ Եթե հարկային պարտավորությունը կազմում է երկու միլիոն դրամ և ավելի, և հարկ վճարողը մարել է դրա առնվազն 20 տոկոսը, ինչպես նաև առկա են օրենքով սահմանված մյուս պայմանները, կիրառված ապահովման միջոցը կարող է փոխարինվել այլ ապահովման միջոցով։
Այդպիսի միջոցներից են գույքի գրավի պայմանագիրը՝ պարտավորությունների աստիճանական մարման ժամանակացույցով, ինչպես նաև բանկերի, վարկային կազմակերպությունների կամ ապահովագրական ընկերությունների կողմից տրամադրվող երաշխիքները։ Այս կարգավորումները հնարավորություն են տալիս հարկ վճարողին մինչև ինն ամիս ժամկետում կատարել իր հարկային պարտավորությունները։
Միաժամանակ, արդյունավետ հարկային վարչարարությունը՝ արդեն ձևավորված ապառքների գանձումը չէ միայն։ Առավել կարևոր է կանխարգելել նոր ապառքների գոյացումը։ Այդ նպատակով Պետական եկամուտների կոմիտեն ներդնում է հարկ վճարողների հետ փոխգործակցության նոր մեխանիզմներ։ Դրանցից մեկը՝ հուլիսի 1-ից ուժի մեջ մտած՝ չվճարված հարկային պարտավորությունների իրազեկման և գանձման նոր ընթացակարգն է։
Նոր կարգավորմամբ՝ հարկային պարտավորության առաջացման օրը հարկ վճարողին Հաշվետվությունների ներկայացման էլեկտրոնային համակարգի միջոցով ուղարկվում է հիշեցում, որը ստանալուց հետո հարկ վճարողը յոթ օրացուցային օրվա ընթացքում կարող է հարկային մարմին ներկայացնել գրավոր առարկություններ, եթե դրանք առկա են։ Ներկայացված առարկությունները ենթակա են ուսումնասիրության՝ ապահովելով հարկ վճարողի լսված լինելու իրավունքը։ Եթե հարկ վճարողի ներկայացրած առարկությունները հիմնավոր են, ապա վարույթը համարվում է կարճված, և այդ մասին նա ծանուցվում է։
Իսկ այն դեպքում, երբ հիշեցումից հետո ևս հարկային պարտավորությունը չի կատարվում, իսկ առարկությունները չեն ընդունվում կամ չեն ներկայացվում, հարկային մարմինը կարող է կիրառել հարկային պարտավորությունների կատարումն ապահովող միջոցներ, այդ թվում՝ բանկային հաշիվների և շարժական ու անշարժ գույքի նկատմամբ արգելանք։
Պետական եկամուտների կոմիտեն հորդորում է հարկ վճարողներին հարկային պարտավորությունները կատարել օրենքով սահմանված ժամկետներում։ Ժամանակին կատարված հարկային վճարումները թույլ են տալիս խուսափել լրացուցիչ ֆինանսական բեռից և հարկային վարչարարության հետագա միջոցառումներից՝ նպաստելով պետության և հարկ վճարողների միջև վստահելի ու կանխատեսելի հարաբերությունների ձևավորմանը։
 Ապարանից մինչև Սպիտակի ոլորաններ կատարվում են գծանշման աշխատանքներ․ հնարավոր են երթևեկության սահմանա...
 Գերմանիայում խաղաղ երթերը վերածվել են անկարգությունների, վանդալիզմի և խանութների թալանի
 Իսպանիայի Տեներիֆե–Անդորրա հանդիպումն ավարտվել է սարսափելի միջադեպով (տեսանյութ)
 Սահմանվել է Ռուսաստանի Դաշնությունից ՌԴ կանխիկ արժույթի արտահանման արգելք
 Եվրահանձնաժողովն իր աջակցությունն է հայտնել Լեհաստանի վարչապետին
 Իրանը պատրաստ է 48 ժամվա ընթացքում բացել Հորմուզի նեղուցը՝ իր պայմանները կատարելու դեպքում
 Երեք ծառայողի նկատմամբ կիրառվել է Ծառայության դադարեցում կարգապահական տույժը (տեսանյութ)
 Անցում զենքի պարզ մատակարարումից դեպի ավելի խորը ռազմատեխնիկական փոխգործակցություն
 Էլեկտրաէներգիայի ընդհատումներ կլինեն Երևանի և մարզերի բազմաթիվ հասցեներում
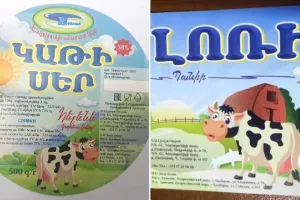 Կասեցվել է «Պանիր Լոռի» և «Կաթի սեր» արտադրատեսակների արտադրությունը